铁矿石区间博弈,钢厂利润约束上行空间
国内铁矿石供给高度依赖海外进口,澳洲、巴西是全球主要的矿源输出地。海外矿山周度发运数据,直接决定后续国内到港量。澳洲矿山受飓风、暴雨等天气扰动,会阶段性压制出货,国内到港量下滑,市场交易货源偏紧预期;天气平稳阶段,矿山维持正常生产,发运放量,后续港口到货增加,供给压力抬升。海运费波动也会改变进口成本,油价上行带动海运报价走高,推升外矿到岸成本,间接给现货价格带来支撑。非主流矿的增减同样会影响整体供给,价格走高之后,非主流矿山生产积极性提升,增量货源流入市场,对高价形成压制。国内自产精矿占比偏低,很难改变整体供给格局,更多起到小幅补充的作用。
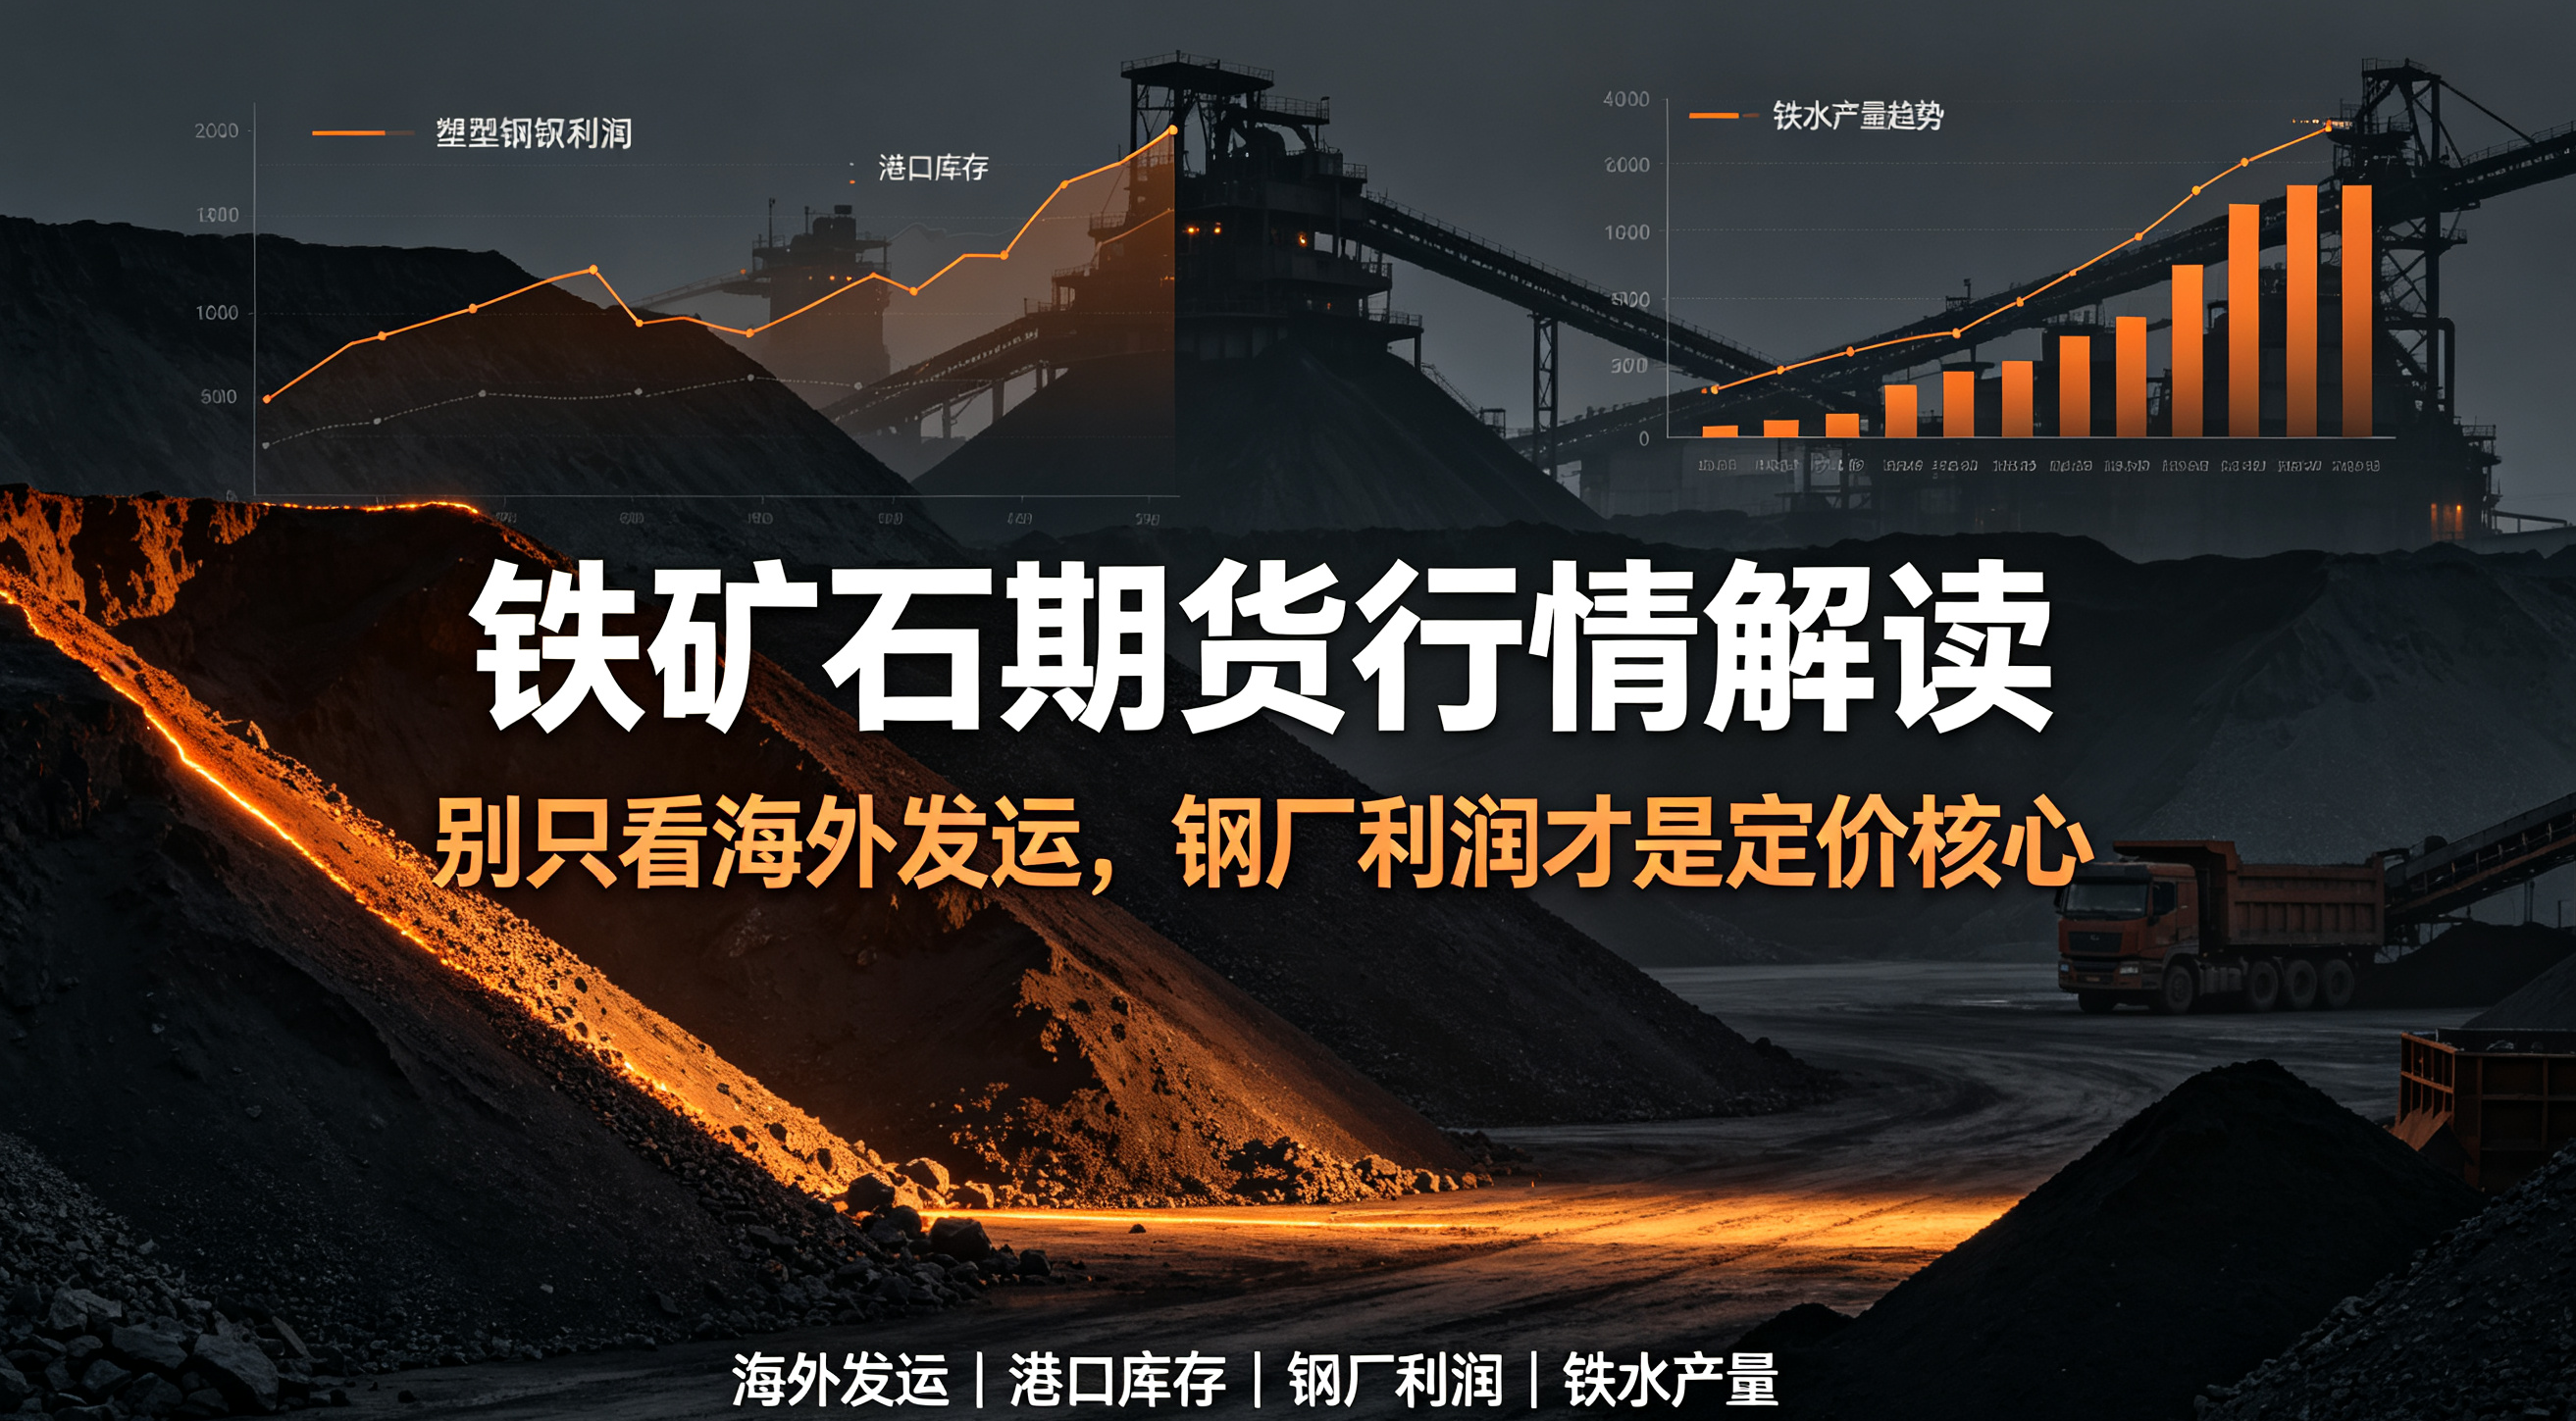
需求端的核心锚点是铁水产量,铁矿几乎全部用于高炉炼铁,铁水的日均产出直接对应铁矿消耗强度。钢厂盈利状态决定高炉的生产策略,成材价格走高,原料成本可控,钢厂维持盈利,高炉保持高开工,持续采购铁矿,港口疏港数据走强,带动盘面偏强。钢材价格走弱,叠加焦炭成本抬升,钢厂陷入亏损,现金流压力加大,就会主动安排高炉检修,压缩铁水产量,减少原料采购,疏港回落,铁矿需求走弱。粗钢管控政策会改变生产预期,政策落地之后市场提前计价压减产量,带来行情波动,政策只是约束生产上限,最终铁水回落幅度,还是要看钢厂亏损程度。
港口库存是验证现货松紧最直观的数据,45 港库存持续去化,代表钢厂持续拿货,现货流通偏紧,给盘面支撑;港口库存不断累积,说明到货速度超过钢厂消耗,货源堆积,现货承压。库存可以分为被动去库和主动去库,被动去库是因为外矿到港减少,并非下游采购回暖,这种行情持续性偏弱。钢厂内部的厂库反映备货节奏,临近假期,钢厂会启动节前补库,短期推高疏港和现货报价,补库完成之后,采购回归平淡,利多效应快速消退。
不同品位矿种价差变化,也能反映真实采购情绪。钢厂亏损阶段,会优先采购中低品位矿,控制原料成本,高低品价差收窄;盈利修复之后,为保证高炉顺行,增加高品矿采购,高低品价差扩大。普氏指数联动新加坡铁矿掉期,海外现货价格变动,会直接影响国内到岸成本,内外盘联动效应明显。
基差结构反映期货与现货的预期差异。近月合约紧贴港口现货报价波动,跟随疏港、成交变化;远月合约交易未来铁水和供给预期,容易出现升水。高升水环境下,产业套保盘持续入场,压制合约上行空间,现货采购没有同步跟进,升水会快速收敛。低基差或贴水行情,现货偏紧环境中,近月修复基差行情更容易兑现。
国内铁矿石没有外盘隔夜跳空风险,但周度产业数据集中在日间发布,数据落地时段波动率明显放大。区间运行阶段,消息刺激带来快速涨跌,缺少铁水、库存数据验证的突破,大概率属于假突破。入场等待价格测试支撑压力位置,分批轻仓试单,设置固定止损,控制单笔亏损,规避震荡行情反复扫损。
趋势行情成型,需要供给、钢厂利润、铁水、库存多重信号共振。澳巴发运下滑,钢厂利润修复,铁水稳步抬升,港口库存持续去化,铁矿石才有机会突破区间上沿;海外发运持续放量,钢厂大面积亏损,高炉检修增多,港口库存累积,下行压力持续释放。单一利多很难驱动持续性趋势,预期炒作和现实兑现之间存在明显时间差。交易持续跟踪澳巴周度发运、45 港库存、日均铁水产量、钢厂盈利率、高低品矿价差,区分短期消息扰动和产业链基本面趋势,过滤盘中无序震荡,等待多空信号共振再布局。