发运恢复与成材走弱共振,铁矿石进入再定价阶段
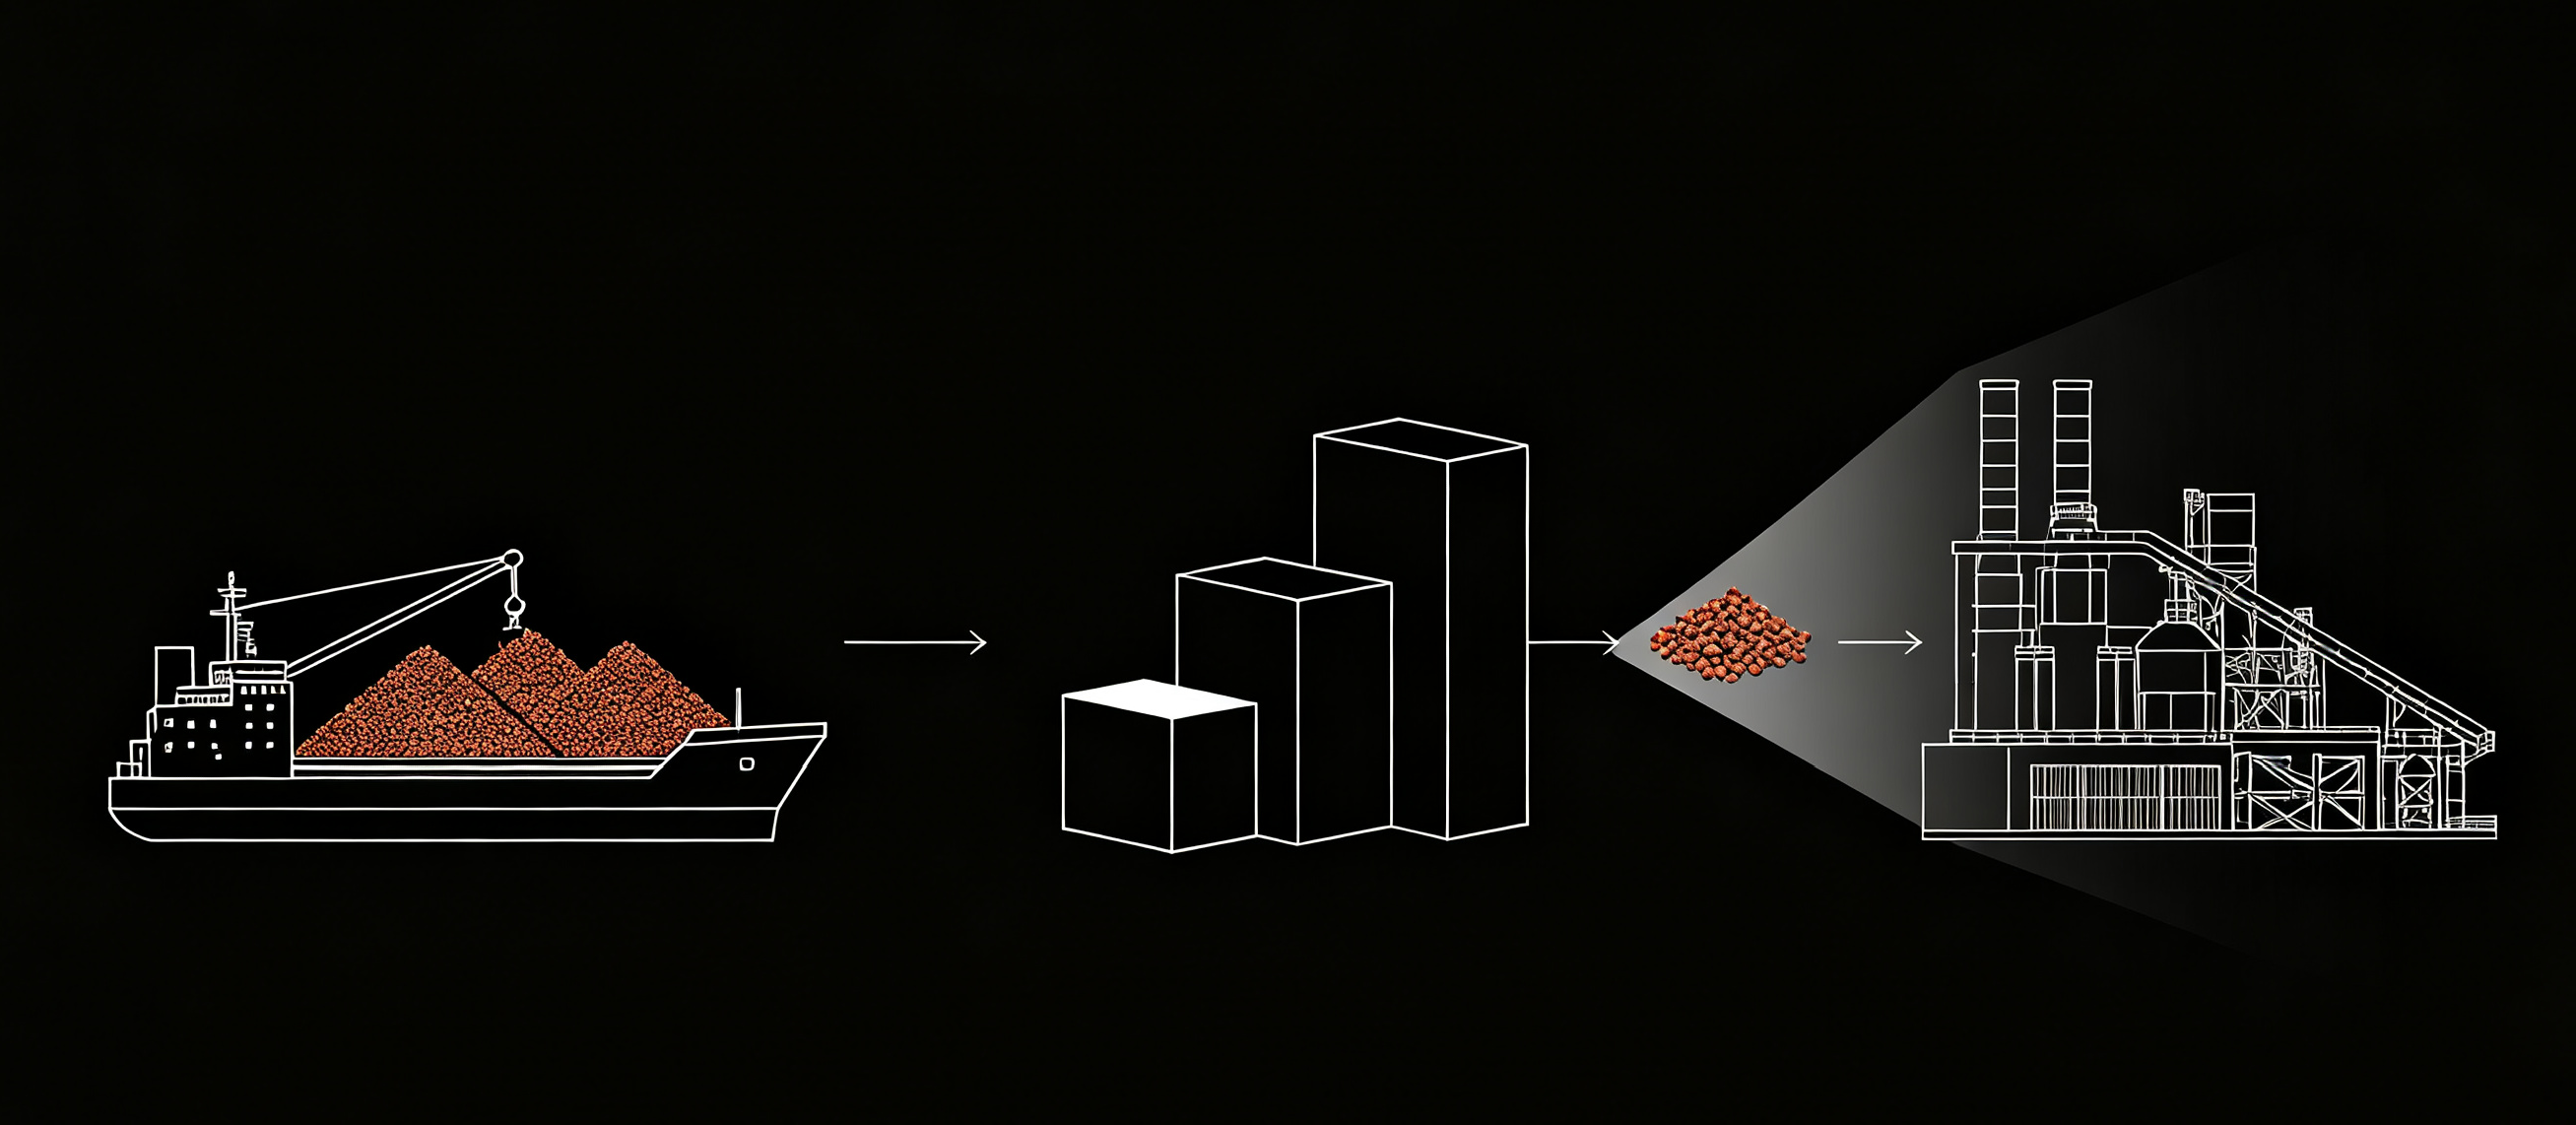
铁矿石的行情,本质上看两条线:一条是海外发运和到港节奏,决定短期供给压力;另一条是钢厂需求和补库行为,决定原料采购强度。前期矿价偏强,主要源于主流产区发运扰动、港口库存低位,以及钢厂利润修复带来的补库预期。但随着发运恢复、到港增加,叠加成材成交走弱,市场开始重新评估供需宽松压力。
供给端的边际变化来自发运和到港。如果海外矿山发运恢复,船只到港量增加,港口库存就会累积,现货市场的流通压力上升。尤其是在钢厂采购意愿不强时,港口库存累积会直接压制矿价。反过来,发运下降、港口去库,会给市场带来短期支撑。
需求端由钢厂利润和补库节奏决定。钢厂利润改善时,原料采购意愿更强,容易形成补库行情;成材销售承压、利润收缩时,钢厂会主动控制原料采购,转向低库存运行。当前成材端成交偏弱,钢厂利润承压,补库意愿下降,铁矿石的需求边际转弱。
铁矿石期货容易受预期驱动。如果市场预期钢厂后期复产、补库增加,期货可能提前上涨;但如果预期落空,到港增加而需求没有跟上,期货就会回吐涨幅。交易上不能只看短期发运扰动,还要结合港口库存、钢厂日耗、成材需求和利润变化判断趋势。
当前铁矿石处于供给恢复和需求转弱的再定价阶段,价格弹性仍来自发运扰动和钢厂补库预期。操作上应避免单一消息驱动追涨杀跌,重点跟踪发运量、到港量、港口库存、钢厂库存、日耗和成材利润变化,控制仓位并设置止损。