本锁死底部,需求决定反弹上限
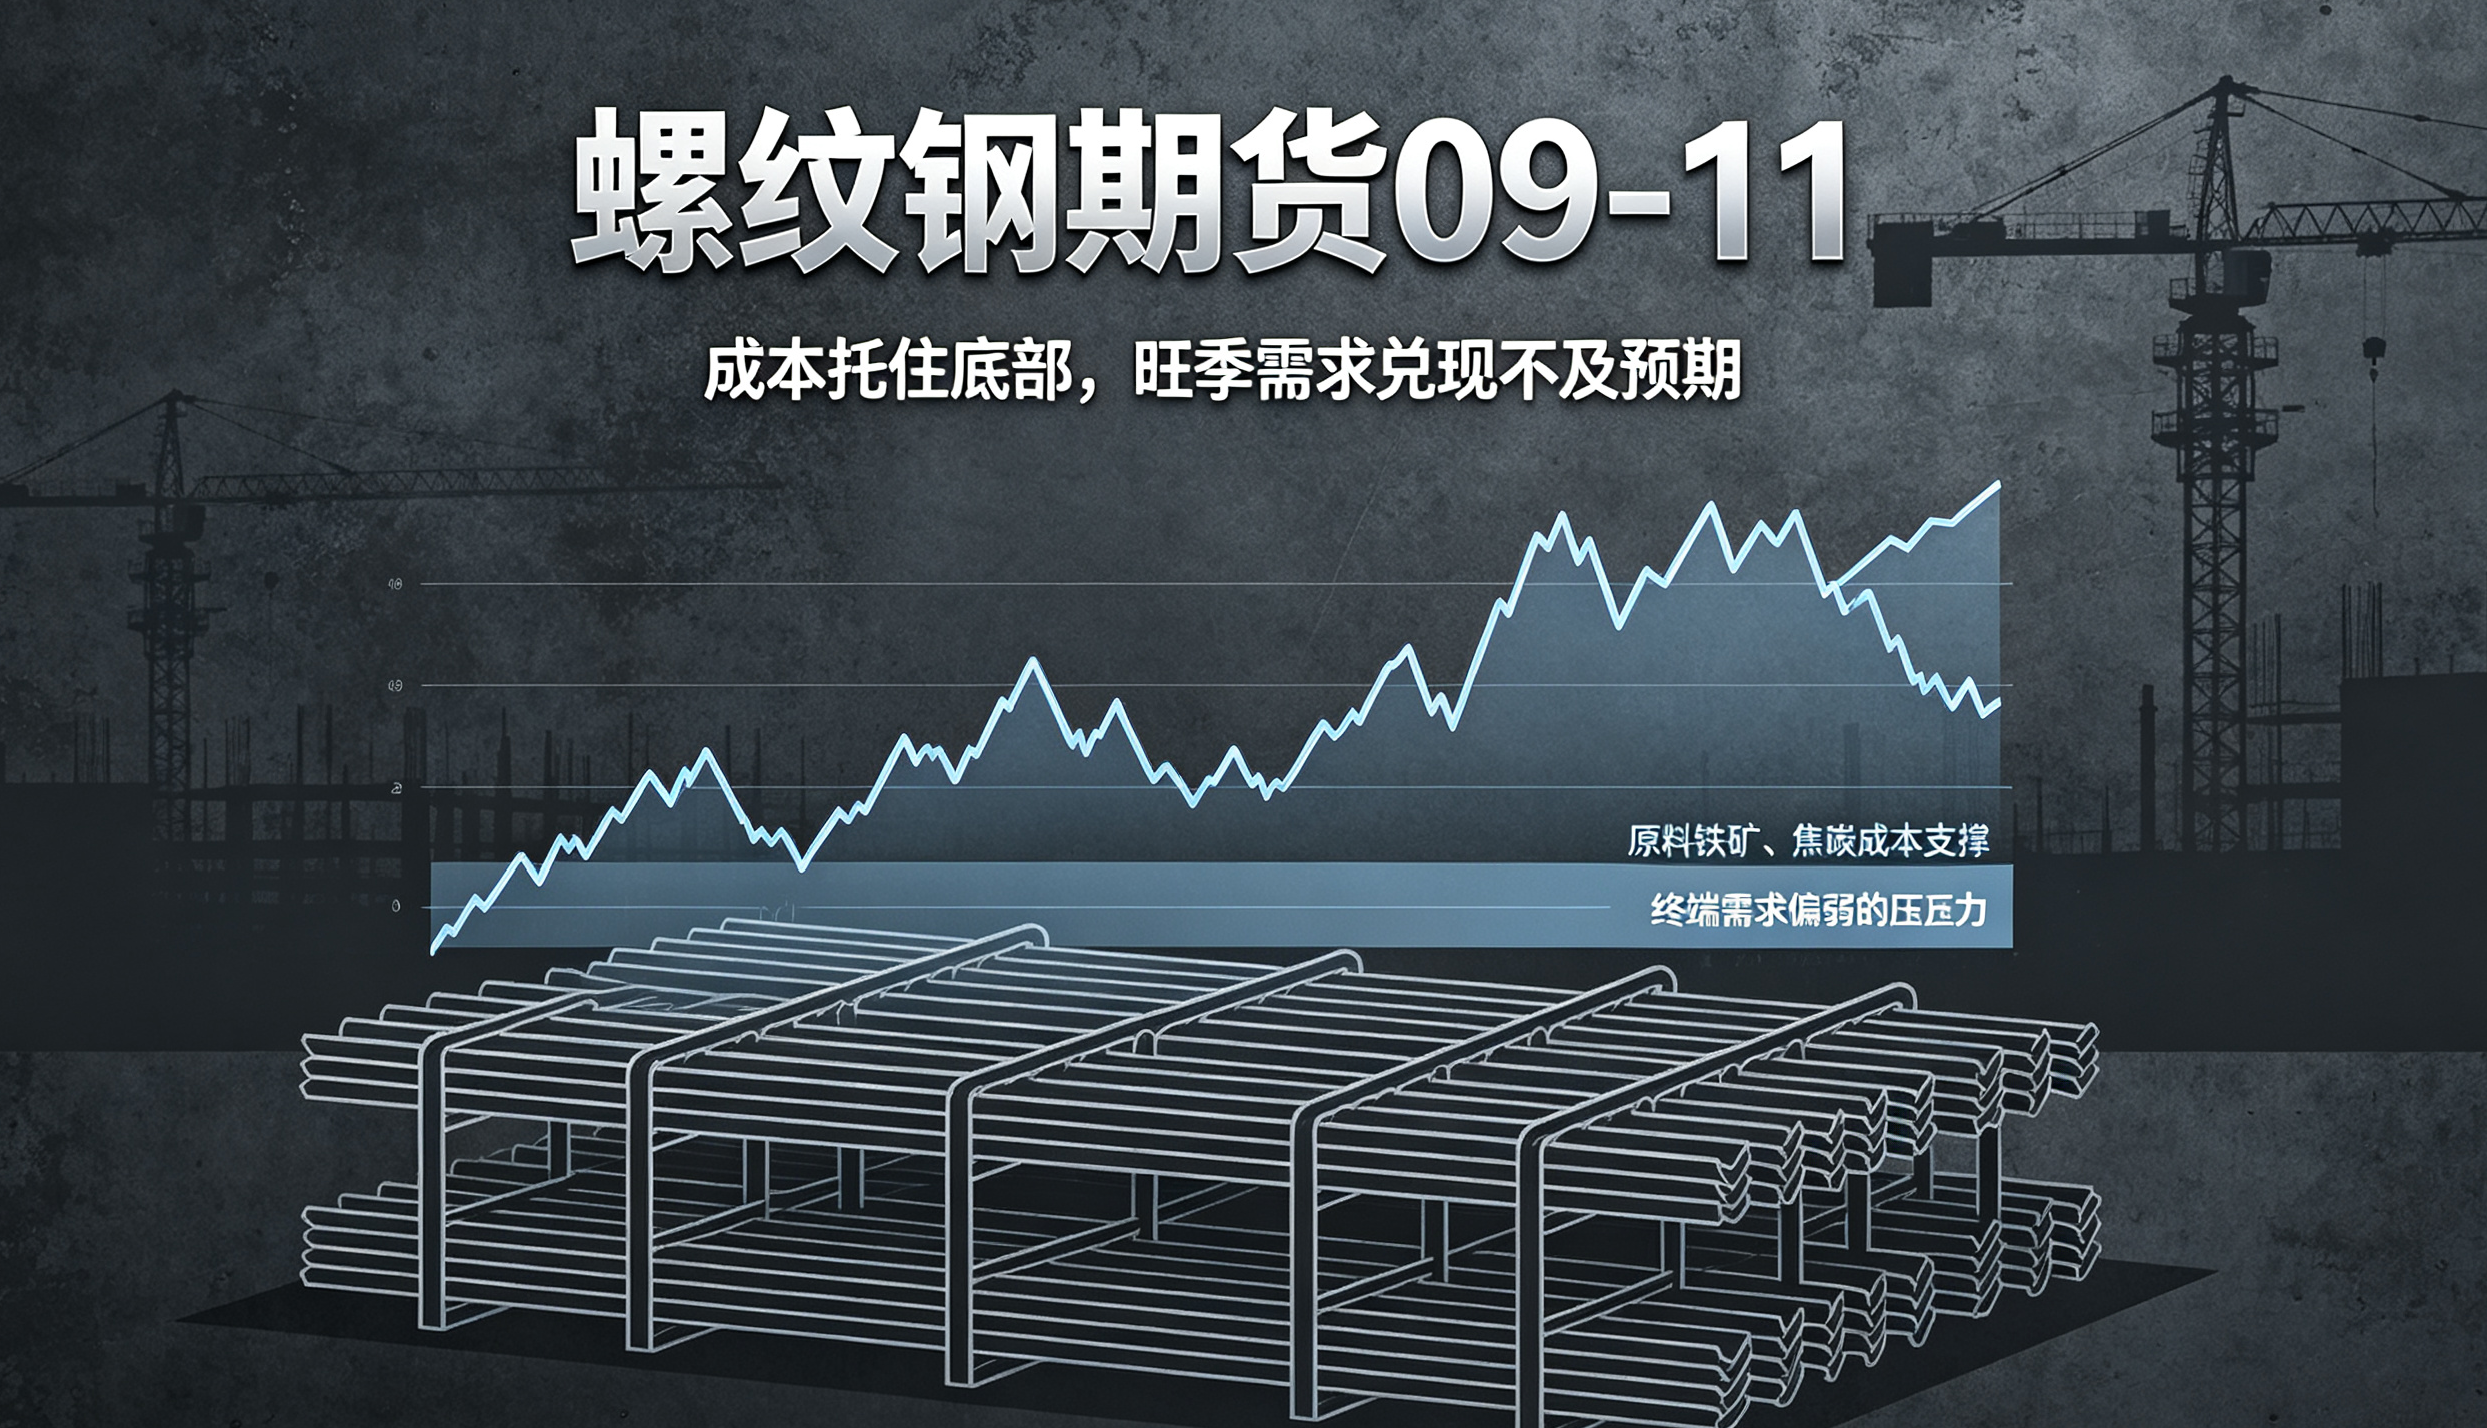
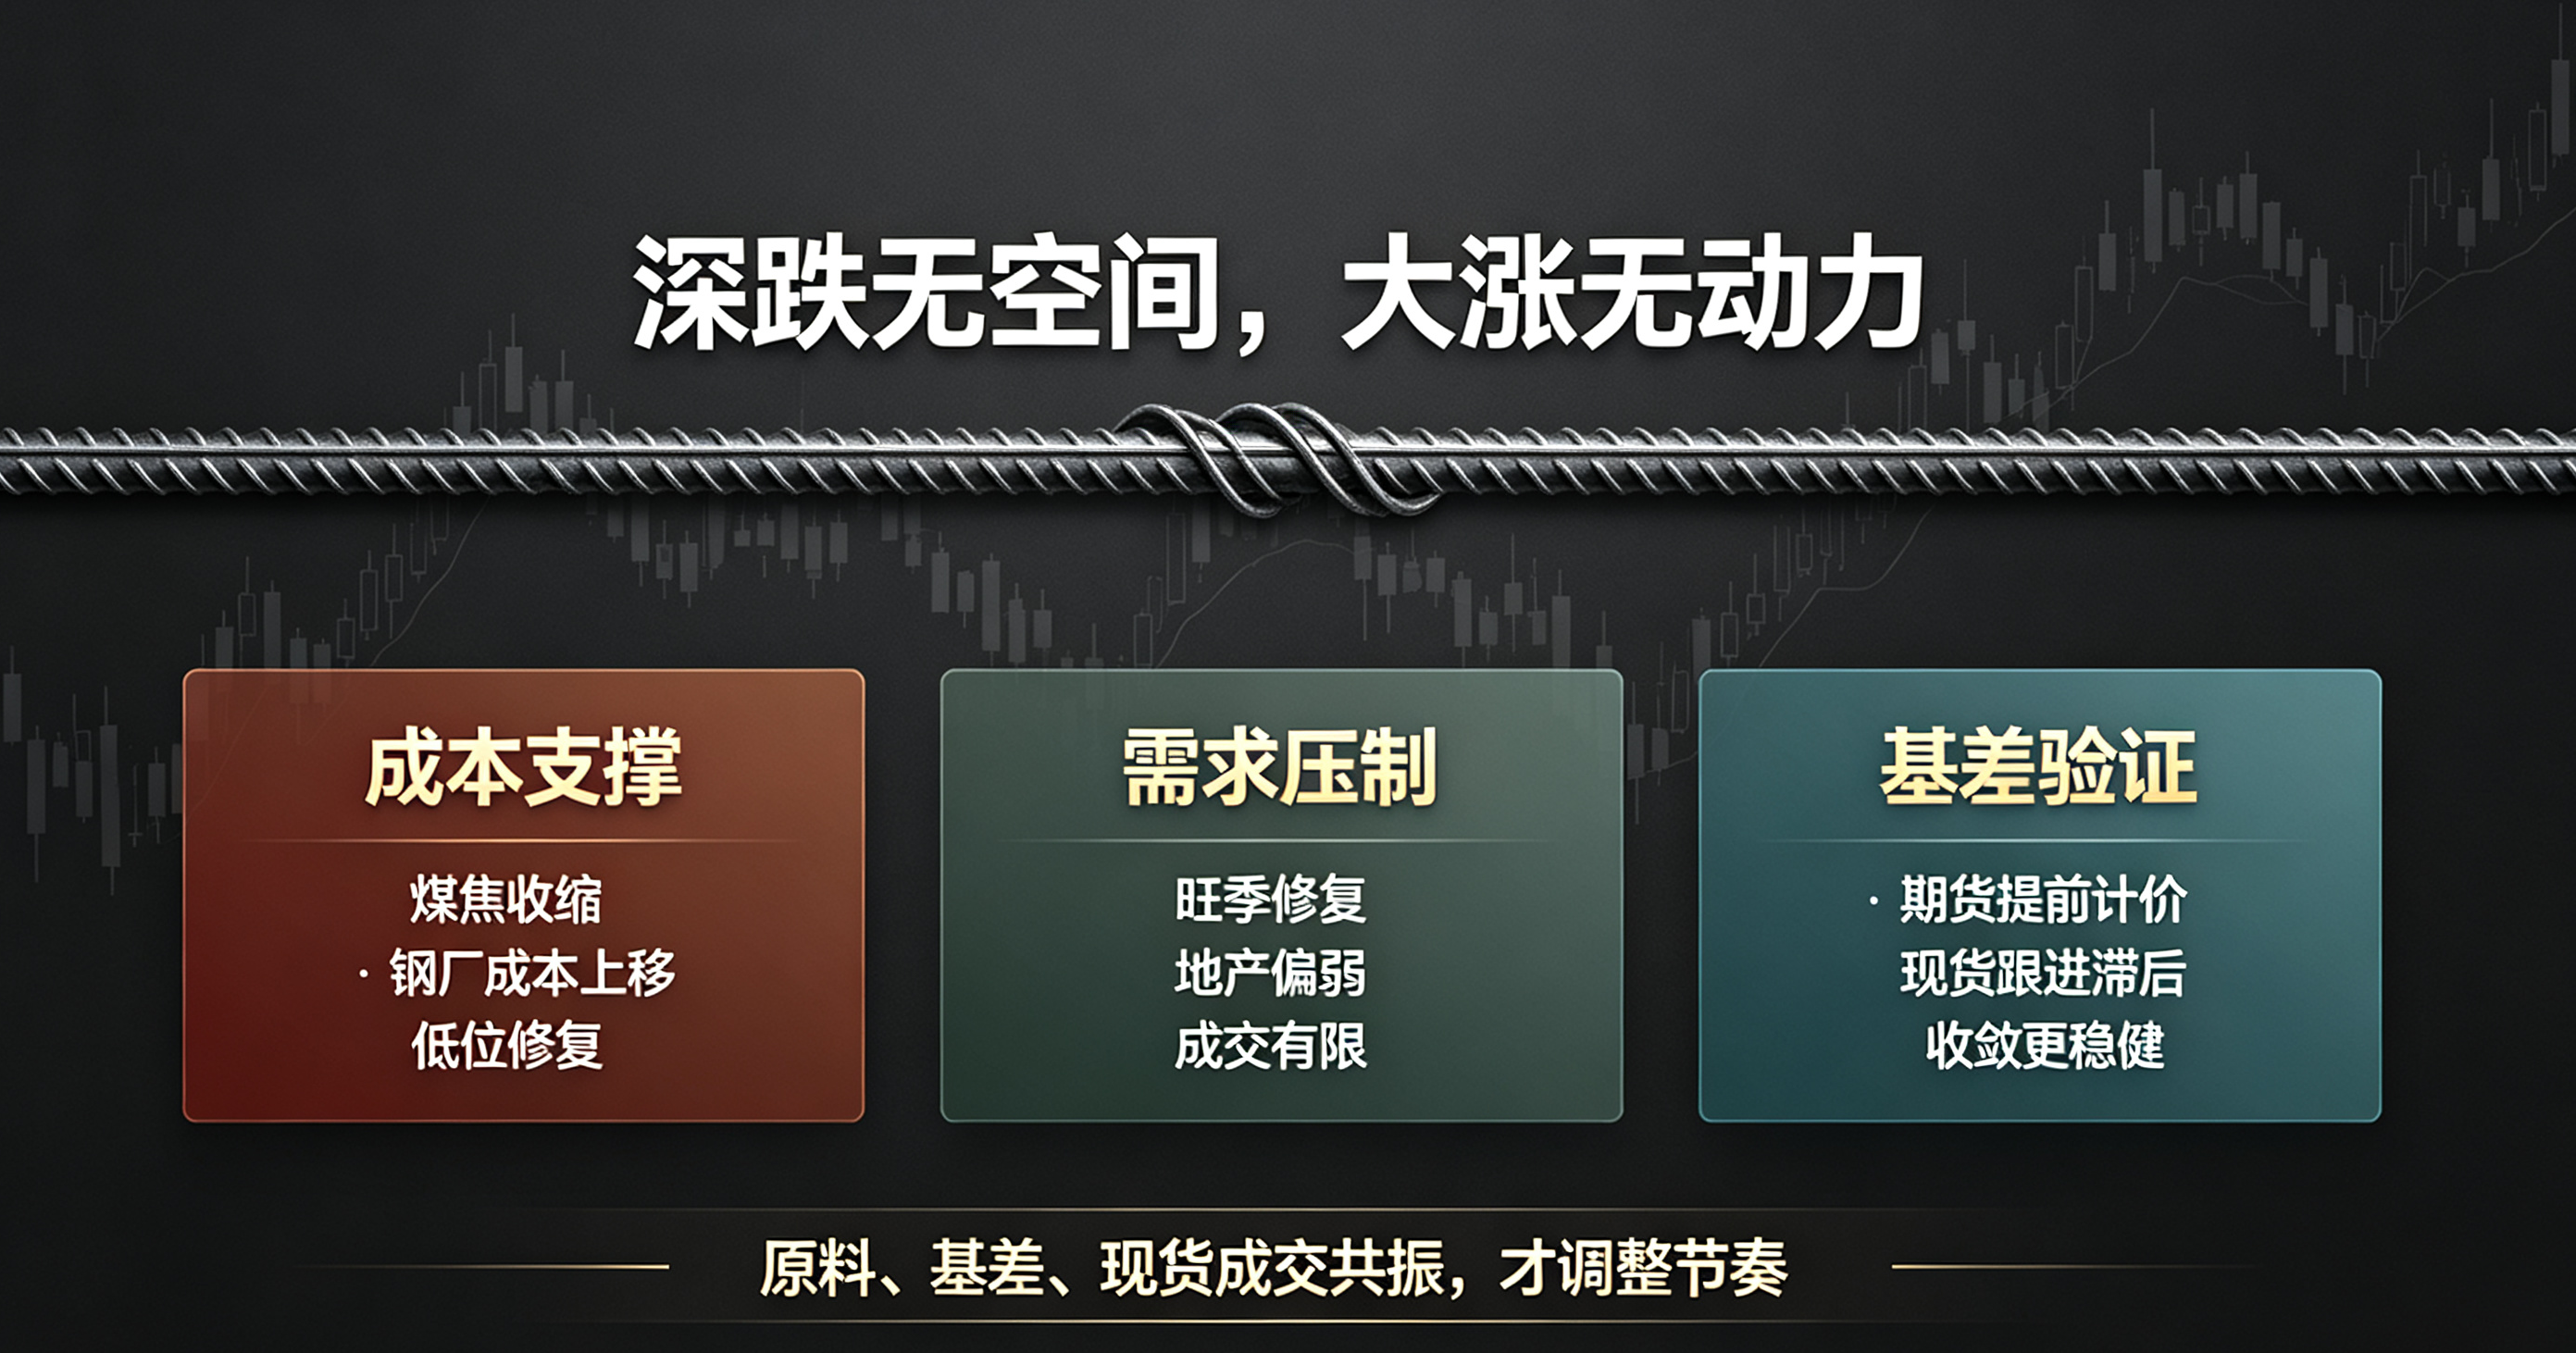
黑色系螺纹钢的盘面逻辑,和金融、能源品种有着本质区别。原油看地缘供需、黄金看宏观利率、指数看资金情绪,而螺纹钢走的是实体产业闭环逻辑。当下盘面最核心的特征非常清晰:原料端强势托底封杀深跌空间,终端旺季需求偏弱压制上涨高度,全程维持刚性区间震荡,无单边趋势,只有结构性强弱切换。
现阶段螺纹钢的下跌底线,完全由煤焦成本牢牢锁定。近期主产区安监管控持续落地,焦煤、焦炭供给收缩,双焦价格重心稳步上移,直接抬升钢厂成材生产成本。不同于需求端的弹性波动,原料端的约束具备刚性,短期很难快速松动。这就形成了盘面核心支撑:即便终端成交平淡,钢价也很难出现深度回调,每一轮小幅下探都会触发成本支撑的修复反弹,低位持续抬升,空头下行空间被持续压缩。
但成本能托底,却不能催生趋势上涨,核心短板在于旺季需求兑现乏力。金九传统施工旺季如期到来,气温回落带动户外施工条件改善,基建项目稳步推进,终端需求出现边际回暖,现货成交量环比小幅修复。但这种改善仅停留在季节性修复层面,缺乏持续性增量,地产端整体需求依旧偏弱,市场整体用钢消耗力度不及往年旺季水平。
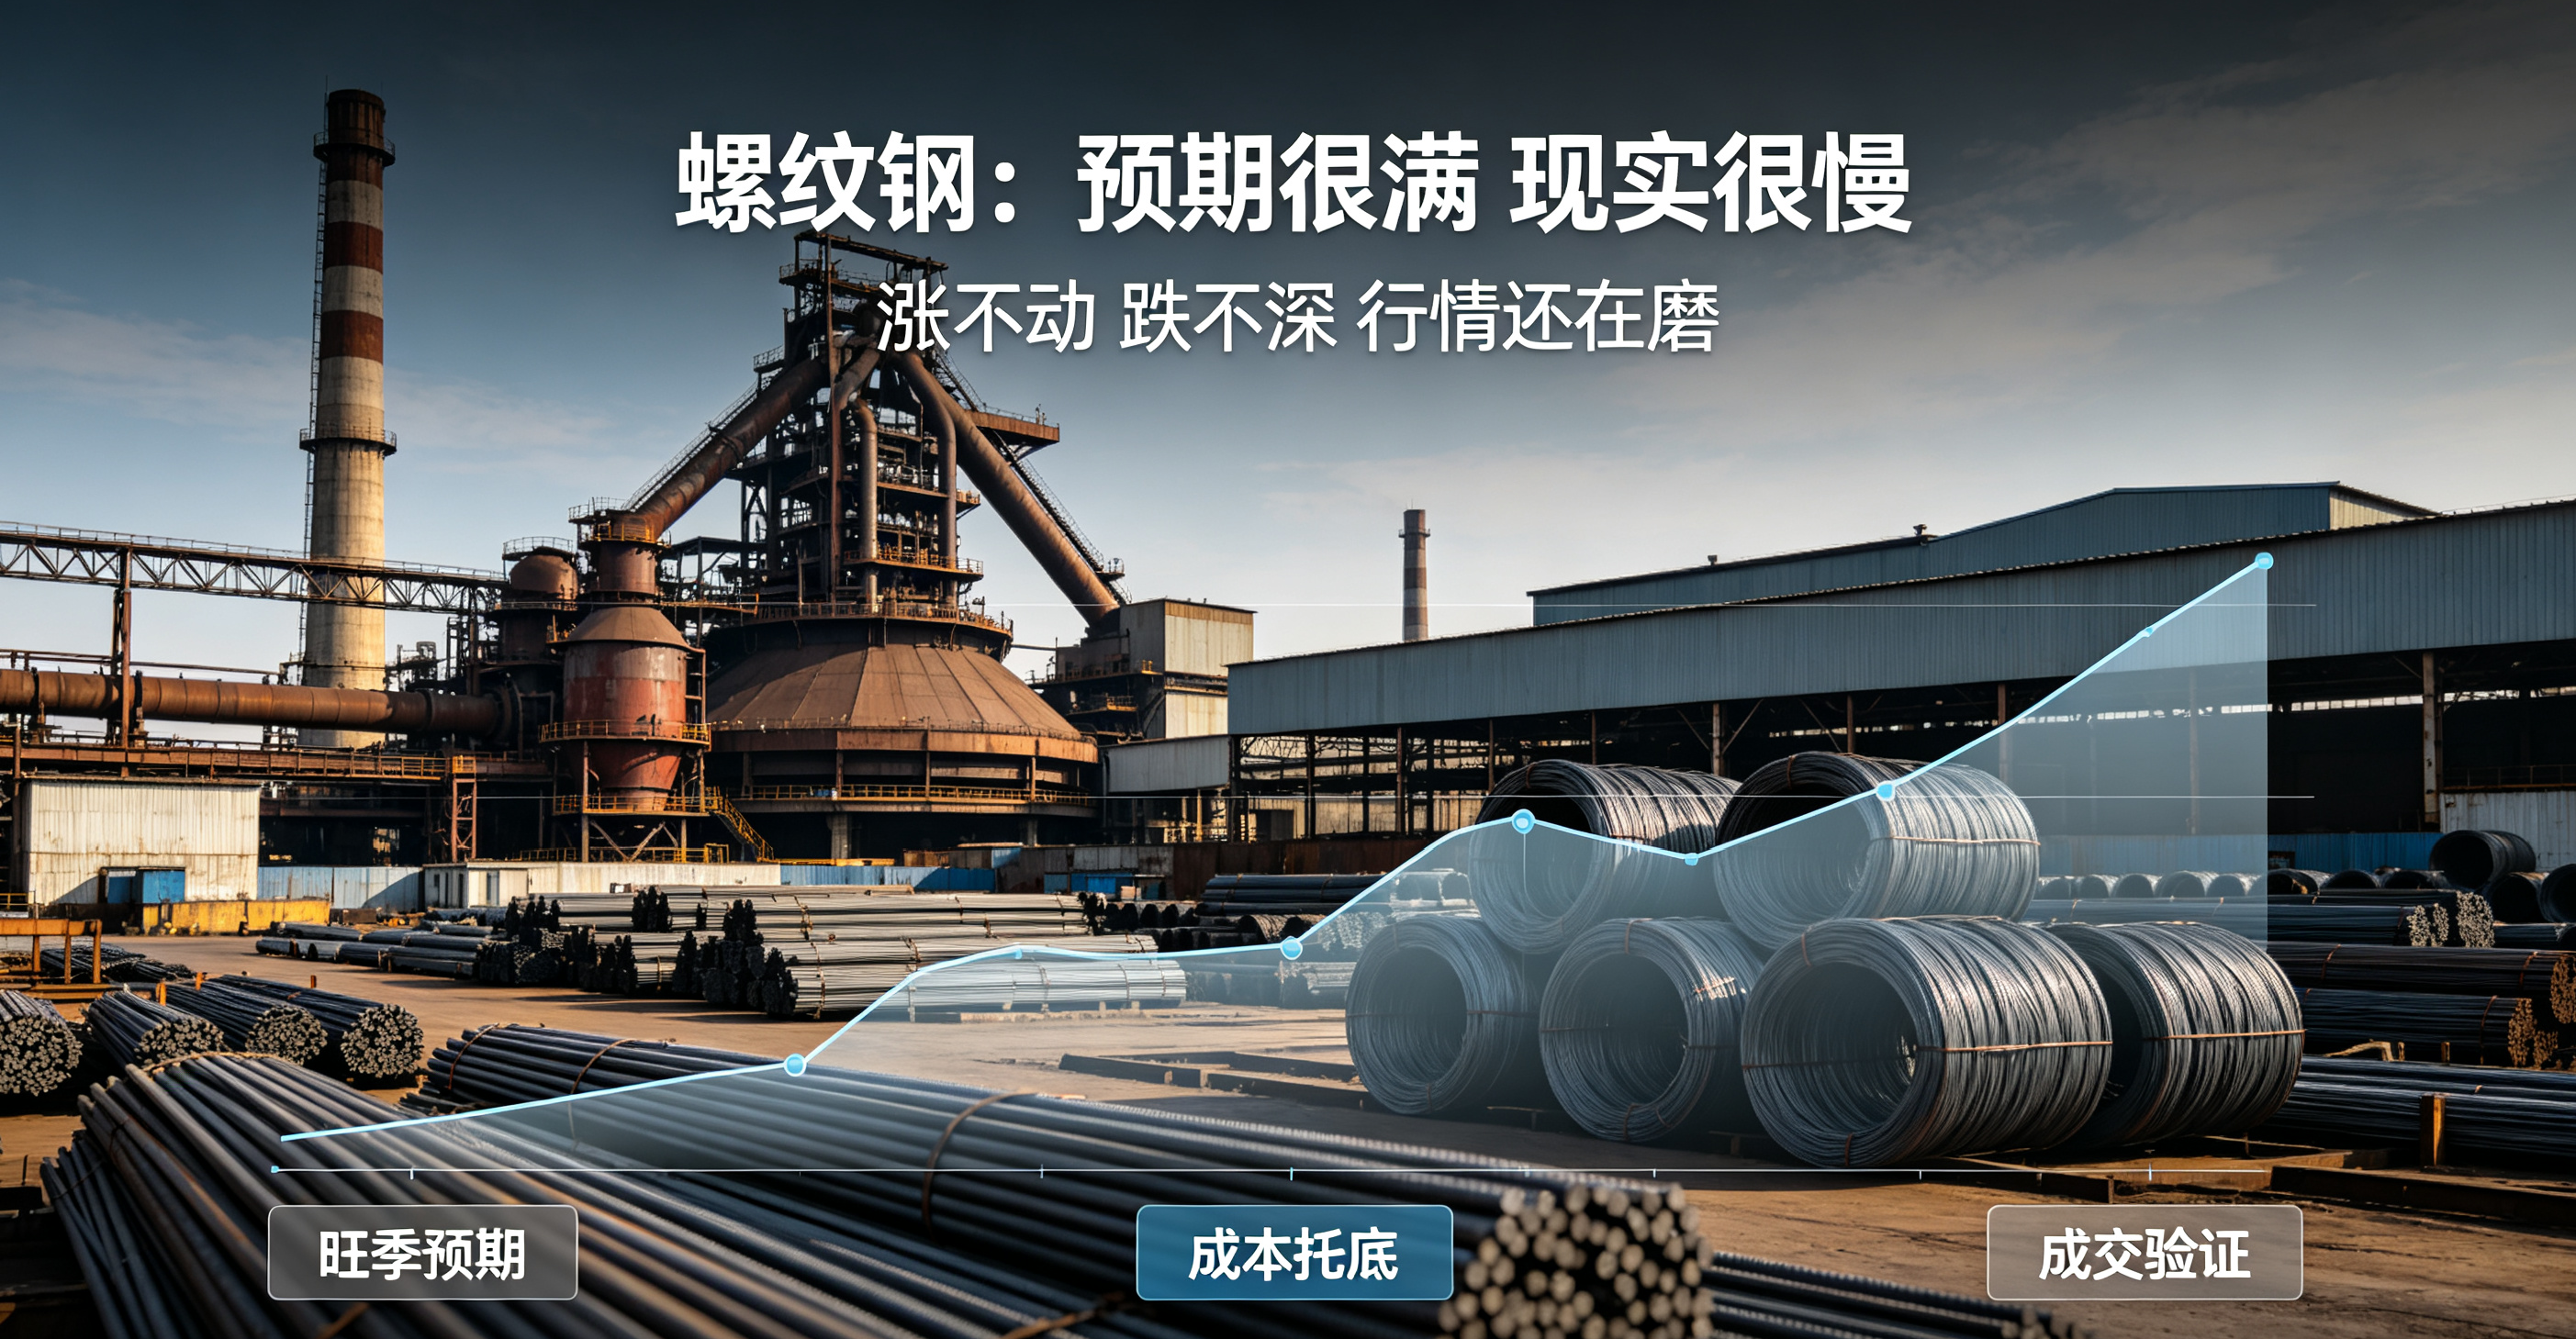
这也造就了螺纹钢独有的“强底弱顶”行情结构。盘面每次依托成本反弹,都会在需求薄弱处遇阻回落,冲高回落成为常态。市场当前交易的不是供需反转,而是预期与现实的反复博弈:节前市场博弈旺季回暖预期,推动价格修复;预期落地后,真实成交跟不上,盘面便开启承压修正,反复拉扯成为九月主线行情。供给端的柔性调节,进一步加剧了盘面震荡属性。当前钢厂盈利处于相对合理区间,生产意愿偏强,整体产量维持中高位;但同时粗钢产量压减的政策约束仍在,产能释放存在隐性上限。产能政策控增量、利润驱动调产量,双向约束下,供给端不会出现极端宽松或极端收缩的情况,彻底杜绝了单边暴涨暴跌的基础,行情只能围绕供需弱平衡反复震荡。
基差结构是判断短线强弱的关键信号。近期螺纹主力合约持续呈现弱升水结构,盘面提前计价旺季预期,但现货价格跟进滞后,反映出市场情绪偏乐观,但实体终端认可度不足。基差持续走弱阶段,任何盘面冲高都存在回归压力;基差修复收敛时,盘面才具备稳健反弹的条件,单纯看期货涨跌,忽略现货基差匹配度,很容易误判行情强度。
实操层面,螺纹钢交易切忌单边执念,适配区间震荡的结构性行情是核心。下沿依托煤焦成本支撑,不盲目追空,回调可博弈技术性修复;上沿受终端需求压制,不重仓追多,冲高优先止盈兑现。现阶段没有趋势行情,所有波段都是区间套利机会,而非趋势延续行情。
数据跟踪要抓核心主次:优先观察双焦原料走势、钢厂开工与库存数据,其次跟踪终端现货日度成交、基建施工落地情况。成本松动、库存累积、成交持续走弱,是破位风险信号;成本坚挺、库存去化、成交稳步回暖,是短线走强信号,多重数据共振才可调整头寸节奏。
整体来看,当前螺纹钢处于成本刚性托底、需求柔性修复的平衡格局。深跌无空间,大涨无动力,震荡磨底、反复洗盘将持续主导盘面。交易核心不在于预判突破,而在于把控区间高低性价比,严控操作频率,跟随产业逻辑切换节奏,规避预期炒作带来的假性行情。